Информация заказчику
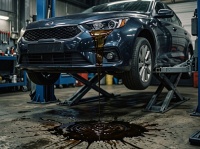
Представьте: вы спокойно едете по делам после плановой замены масла в двигателе — и вдруг на панели загорается тревожная красная «маслёнка». Вы останавливаетесь, заглядываете под машину — а там лужа моторного масла. Причина шокирующе проста: открутилась сливная пробка масляного поддона. Далее масляное голодание и существенные затраты на ремонт двигателя, если вообще будет что ремонтировать. Что делать в такой ситуации — и реально ли доказать вину автосервиса?

Собственник передаёт автомобиль товарищу без каких-либо документов — ни доверенности, ни договора аренды. Если этот человек не вписан в полис ОСАГО и становится виновником ДТП, возникает закономерный вопрос: кто будет возмещать ущерб?

Представители «Росгосстраха» публично заявили о критическом разрыве между ценами в справочниках Российского союза автостраховщиков и реальной рыночной стоимостью запасных частей. По их словам, станции технического обслуживания начали массово отказываться от ремонта автомобилей в рамках ОСАГО.

Человек подал заявление на ремонт по ОСАГО. Страховая провела осмотр и… отправила денежную выплату с учётом износа почтовым переводом. Деньги получатель не забирал. Вскоре пришло письмо: договоров с автосервисами нет, поэтому форма возмещения заменена на денежную.

Проверка калькуляции — ответственный этап, на который стоит обратить особое внимание. Нередко клиент обращается с просьбой проверить расчёт, который предоставила страховая компания (или другая организация): «Посмотрите, правильно ли насчитали?»

Человек заказывает у организации подержанный автомобиль с условием «не битый, не крашеный». После поставки он начинает замечать признаки кузовного ремонта: отличия в оттенках ЛКП, следы откручивания крепежа, разницу в толщине покрытия (например, при замере толщиномером). Возникает вопрос: действительно ли автомобиль не соответствует заявленным условиям?

Если на рынке появляется какой-то страховой продукт, то есть страховщик презентует некую новую «страховку», по понятным причинам это происходит не просто так. Прежде чем в публичном пространстве появляется анонс о новом страховом продукте, этому предшествовало огромное количество исследований рынка и аналитики, чтобы оценить риски и понимать прибыль того, что будет продвигаться в массы.

Частая ситуация. У человека поврежден коррозией VIN-номер на кузове или раме, в зависимости от типа транспортного средства. Первая мысль, которая его посещает людей - в срочном порядке нужно делать экспертизу VIN-номера, чтобы в дальнейшем не было проблем с регистрацией в ГИБДД, но стоит ли в действительности обращаться к автоэксперту в подобной ситуации?

Сегодня мы с вами обсудим важную и интересную тему. Что будет, если разбить автомобиль каршеринга? Поскольку каршеринг, активно вошел в нашу жизнь, эти машинки регулярно попадают в ДТП, и у многих всегда возникает вопрос, в основном этот вопрос возникает у виновников, а кто же будет платить за этот автомобиль, если его разбить?

Есть такое мнение, если на транспортном средстве установлено тягово-сцепное устройство ТСУ или как называют в народе «фаркоп» и оно не вписано в ПТС (паспорт транспортного средства), то при движении без прицепа, если другой автомобиль врежется в заднюю часть Вашего автомобиля, при несоблюдении дистанции, то виноват будет тот, в кого въехали?

Очень часто в зимнее и летнее время, происходят ДТП на трассе, когда под колеса попадают дикие животные, внезапно выбежав на проезжую часть.

Давно у нас не было с вами совместных видео в формате интервью с людьми, которые оказались в непростой ситуации, разумеется, в рамках ДТП по ОСАГО.


